
Matthias Tasler
- Diplom-Sachverständiger (DIA)
- M.A. Betriebswirtschaftslehre
- MBA Immobilienmanagement
- Zertifizierter Gutachter (DIAZert, DIN EN ISO/IEC 17024)
Schwerpunkte: Verkehrswert, Restnutzungsdauer sowie Wohn-, Ferien- und Gewerbeimmobilien.
Restnutzungsdauer-
Gutachten in Ribnitz.
Ein Restnutzungsdauergutachten Ribnitz-Damgarten weist nach, wie lange Ihr Gebäude tatsächlich noch wirtschaftlich nutzbar ist – mit persönlichem Ortstermin in Ribnitz-Damgarten, Bauteilanalyse und nachvollziehbarer Herleitung nach ImmoWertV.
Die Restnutzungsdauer beschreibt den Zeitraum, in dem ein Gebäude voraussichtlich noch seiner Zweckbestimmung entsprechend wirtschaftlich genutzt werden kann.
Bei der sachverständigen Beurteilung steht deshalb das konkrete Gebäude im Mittelpunkt. Neben dem Baujahr werden insbesondere der bauliche Zustand, erfolgte Modernisierungen, technische Anlagen, Bauweise und objektspezifische Besonderheiten betrachtet.
Ein qualifiziertes Restnutzungsdauergutachten Ribnitz-Damgarten dokumentiert diese Merkmale und leitet daraus die tatsächliche Restnutzungsdauer nachvollziehbar her. Eine bloße pauschale Betrachtung des Gebäudealters reicht dafür nicht aus.
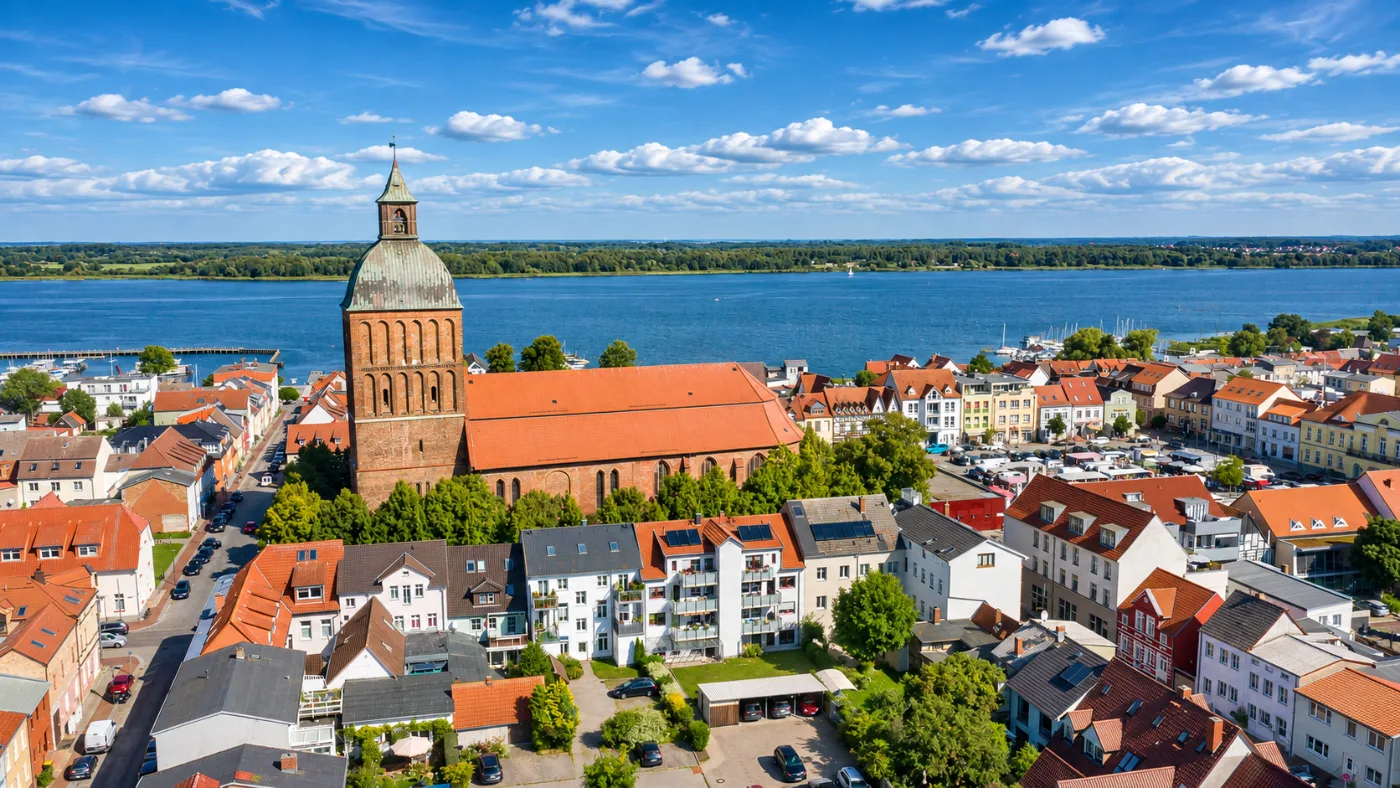
Ribnitz-Damgarten liegt am Saaler Bodden und gilt als Tor zur Halbinsel Fischland-Darß-Zingst. Die Bernsteinstadt verbindet eine historische Altstadt mit Mietshäusern, Wohngebieten aus DDR-Zeit und einem ländlichen Umland.
Vor allem ältere vermietete Mehrfamilienhäuser haben hier häufig Modernisierungsbedarf. Ein Restnutzungsdauergutachten Ribnitz-Damgarten zeigt, ob die tatsächliche Nutzungsdauer kürzer ist als der steuerliche Ansatz – und ob sich damit eine höhere AfA begründen lässt.
Sie benötigen zusätzlich den Marktwert Ihrer Immobilie? Mehr dazu auf unserer Seite Immobiliengutachter Ribnitz-Damgarten.
Bei Vorliegen der gesetzlichen Voraussetzungen kann anstelle der typisierten Nutzungsdauer eine kürzere tatsächliche Nutzungsdauer für die AfA berücksichtigt werden.
Der Nachweis muss auf einer sachverständigen Methode beruhen, die für das konkrete Gebäude geeignet ist.
Baujahr, Zustand, Modernisierungen, Konstruktion und weitere individuelle Merkmale werden fachlich eingeordnet und dokumentiert.
Entscheidend ist nicht ein einzelnes Merkmal. Erst die Gesamtbetrachtung des Gebäudes ermöglicht eine nachvollziehbare Einschätzung der tatsächlichen Restnutzungsdauer – genau das leistet ein Restnutzungsdauergutachten Ribnitz-Damgarten.
Baujahr, Gebäudetyp und ursprüngliche Konstruktion bilden den Ausgangspunkt der Betrachtung.
Zustand und Erhaltungsgrad der wesentlichen Gebäudeteile werden individuell erfasst und eingeordnet.
Dach, Fenster, Heizung, Leitungen, Bäder und weitere Modernisierungen können die Nutzungsdauer beeinflussen.
Bauweise, Nutzung, Ausstattung und weitere individuelle Eigenschaften ergänzen die Gesamtbeurteilung.
Bei Bestandsimmobilien kann die konkrete Gebäudesituation von typisierten Annahmen abweichen. Ein Restnutzungsdauergutachten Ribnitz-Damgarten schafft hierfür eine sachverständige und nachvollziehbar dokumentierte Grundlage.
Hinweis: Das Gutachten ersetzt keine steuerliche Beratung. Die steuerliche Würdigung erfolgt im jeweiligen Einzelfall durch Ihren Steuerberater beziehungsweise die zuständige Finanzverwaltung.
Jeder Ort hat seinen typischen Gebäudebestand. In Ribnitz-Damgarten achten wir bei einem Restnutzungsdauergutachten Ribnitz-Damgarten besonders auf folgende Punkte:
Bei Fachwerk-, Backstein- und Gründerzeithäusern prüfen wir Dachstuhl, Holzbalkendecken, Feuchtigkeit und Haustechnik. Denkmalvorgaben können Modernisierungen verteuern – das beeinflusst die wirtschaftliche Restnutzungsdauer.
Der häufigste Anlass für ein Gutachten: Bei Mietshäusern bis in die 1970er-Jahre sind Leitungen, Heizung, Fenster und Bäder oft am Ende ihrer üblichen Lebensdauer. Jedes Bauteil wird einzeln erfasst und bewertet.
Ein hoher Grundwasserstand und die Nähe zum Wasser begünstigen Feuchteschäden an Keller und Sockel. Solche Schäden können die Restnutzungsdauer spürbar verkürzen.
Vermietete Häuser auf ehemaligen Hofstellen wurden oft über Generationen umgebaut. Wir trennen alte und erneuerte Bauteile sauber, damit die Herleitung nachvollziehbar bleibt.
Häuser aus den 1950er- bis 1980er-Jahren wurden oft mit knappen Materialien errichtet und später nur teilweise saniert. Wir prüfen, welche Bauteile erneuert wurden und welche sich noch im Ursprungszustand befinden.
Ein Restnutzungsdauergutachten Ribnitz-Damgarten folgt einem klaren, prüfbaren Weg: von der Gesamtnutzungsdauer über das Alter bis zu den individuellen Merkmalen Ihres Gebäudes.
Die Immobilienwertermittlungsverordnung 2021 (ImmoWertV) definiert die Restnutzungsdauer als die Anzahl der Jahre, in denen eine bauliche Anlage bei ordnungsgemäßer Bewirtschaftung voraussichtlich noch wirtschaftlich genutzt werden kann. Ausgangspunkt ist in der Regel der Unterschied zwischen Gesamtnutzungsdauer und Alter am Stichtag. Individuelle Gegebenheiten – etwa durchgeführte Modernisierungen, Instandsetzungen oder unterlassene Instandhaltung – können diesen Wert verlängern oder verkürzen. Genau diese Abweichung vom Schema arbeitet ein Restnutzungsdauergutachten Ribnitz-Damgarten heraus.
Für die Gesamtnutzungsdauer gibt Anlage 1 der ImmoWertV Modellansätze vor: Für Ein- und Zweifamilienhäuser, Doppel- und Reihenhäuser, Mehrfamilienhäuser sowie Wohnhäuser mit Mischnutzung sind es 80 Jahre, für Geschäftshäuser und Bürogebäude 60 Jahre. Ein Mehrfamilienhaus aus dem Jahr 1970 hätte rechnerisch also im Jahr 2026 noch 24 Jahre – vorausgesetzt, am Gebäude wurde seit dem Bau nichts Wesentliches verändert.
Wurde ein Gebäude modernisiert, verlängert sich seine Restnutzungsdauer. Anlage 2 ImmoWertV bewertet dafür acht Modernisierungselemente mit insgesamt bis zu 20 Punkten. Aus der Punktzahl und dem Alter ergibt sich nach einem Modell die modifizierte Restnutzungsdauer.
| Modernisierungselement | max. Punkte |
|---|---|
| Dacherneuerung inkl. Verbesserung der Wärmedämmung | 4 |
| Modernisierung der Fenster und Außentüren | 2 |
| Modernisierung der Leitungssysteme (Strom, Gas, Wasser, Abwasser) | 2 |
| Modernisierung der Heizungsanlage | 2 |
| Wärmedämmung der Außenwände | 4 |
| Modernisierung von Bädern | 2 |
| Modernisierung des Innenausbaus (z. B. Decken, Fußböden, Treppen) | 2 |
| Wesentliche Verbesserung der Grundrissgestaltung | 2 |
Nach der Punktzahl unterscheidet die Verordnung fünf Modernisierungsgrade – von „nicht modernisiert“ (0 bis 1 Punkt) bis „umfassend modernisiert“ (18 bis 20 Punkte). Bei modernisierten Gebäuden kann die Restnutzungsdauer nach dem Modell bis auf 70 % der Gesamtnutzungsdauer gestreckt werden, bei kernsanierten Objekten auf bis zu 90 %.
Für die Steuer zählt vor allem der umgekehrte Fall: Gebäude, deren tatsächliche Nutzungsdauer kürzer ist als die steuerlich unterstellten 50 oder 40 Jahre. Das betrifft häufig ältere Häuser, deren Bauteile das Ende ihrer üblichen Lebensdauer erreicht haben, ohne erneuert worden zu sein. Feuchte Keller, eine verbrauchte Haustechnik, ein sanierungsbedürftiges Dach oder eine ungedämmte Fassade zeigen, dass die wirtschaftliche Nutzung absehbar endet – wenn nicht in größerem Umfang investiert wird.
Entscheidend ist dabei die wirtschaftliche, nicht die technische Lebensdauer. Ein Gebäude kann noch lange stehen und trotzdem wirtschaftlich verbraucht sein, wenn es nur mit unverhältnismäßigem Aufwand an heutige Anforderungen an Wohnen, Energie und Technik angepasst werden kann. Im Restnutzungsdauergutachten Ribnitz-Damgarten beschreiben wir deshalb jedes wesentliche Bauteil – Dach, Fassade, Fenster, Leitungen, Heizung, Bäder und Innenausbau – mit seinem Zustand und seiner voraussichtlichen Lebensdauer.
Nach § 7 Abs. 4 Satz 2 EStG kann anstelle der typisierten Sätze die tatsächliche Nutzungsdauer angesetzt werden, wenn sie kürzer ist. Die Nachweislast liegt beim Eigentümer. Ein belastbares Restnutzungsdauergutachten Ribnitz-Damgarten beruht deshalb auf einer Besichtigung vor Ort, dokumentiert den Zustand mit Fotos, nennt die verwendeten Modelle und Quellen und begründet jeden Ansatz so, dass ein Dritter ihn nachvollziehen kann. Eine bloße Rechnung nach Baujahr oder eine Ferneinschätzung ohne Ortstermin reicht dafür regelmäßig nicht aus.
Unser Restnutzungsdauergutachten Ribnitz-Damgarten ist so aufgebaut, dass Ihr Steuerberater es direkt verwenden kann: mit klarer Herleitung, Bauteilbeschreibung, Fotodokumentation und einem eindeutigen Ergebnis zum Stichtag. Die steuerliche Würdigung im Einzelfall bleibt Sache Ihres Steuerberaters und des Finanzamts.
Besonders häufig lohnt sich das Gutachten für vermietete Mehrfamilienhäuser und Wohn- und Geschäftshäuser aus der Zeit vor 1990, für vermietete Eigentumswohnungen in älteren Anlagen, für vermietete Ferienimmobilien und für kürzlich gekaufte Objekte mit hohem Gebäudeanteil am Kaufpreis. Wenig sinnvoll ist es bei Neubauten ab 2023, die ohnehin mit 3 % abgeschrieben werden, und bei selbst genutztem Wohneigentum, für das keine AfA geltend gemacht wird.
Auch beim Kauf einer vermieteten Immobilie in Ribnitz-Damgarten lohnt der Blick auf die Restnutzungsdauer: Sie zeigt, welche Investitionen in den nächsten Jahren anstehen, und hilft, den Kaufpreis realistisch einzuordnen. Wer ein Restnutzungsdauergutachten Ribnitz-Damgarten kurz nach dem Erwerb erstellen lässt, kann die Frage nach der AfA frühzeitig mit dem Steuerberater klären.
Ob sich ein Restnutzungsdauergutachten Ribnitz-Damgarten in Ihrem Fall rechnet, besprechen wir gern vorab mit Ihnen. Mit dem Rechner weiter unten können Sie die mögliche Steuerersparnis selbst überschlagen.
Die Restnutzungsdauer ist auch in der Verkehrswertermittlung eine zentrale Größe: Im Ertragswertverfahren bestimmt sie den Zeitraum, über den die Reinerträge kapitalisiert werden, im Sachwertverfahren die Alterswertminderung. Wer ohnehin ein Verkehrswertgutachten in Ribnitz-Damgarten benötigt – etwa für eine Erbschaft oder einen Verkauf –, kann beide Fragen in einem Auftrag klären lassen.
Zwei Angaben entscheiden über die Rechnung: Das Baujahr bestimmt den regulären AfA-Satz – der Erwerbszeitpunkt bestimmt, ab wann abgeschrieben wird und wie viel bereits abgeschrieben ist. Die folgenden Beispiele zeigen, was ein Restnutzungsdauergutachten Ribnitz-Damgarten in typischen Fällen bewirken kann.
Wohngebäude im Privatvermögen. Maßgeblich ist die Fertigstellung des Gebäudes – nicht das Kaufdatum.
Gebäudeanteil 240.000 €
Gebäudeanteil 200.000 €
Gebäudeanteil 250.000 € · Restbuchwert 2026 ca. 200.000 €
Geben Sie Ihre Werte ein – das Ergebnis aktualisiert sich sofort. Die Restnutzungsdauer ist eine Annahme, bis das Gutachten sie ermittelt.
Steuersatz: Prozentsatz, mit dem jeder zusätzliche Euro Ihres Einkommens besteuert wird – bei Vermietern meist zwischen 30 und 42 %. Einfach den Regler verschieben.
*Vereinfachte Beispielrechnung: volle Kalenderjahre, gleichbleibender Grenzsteuersatz, ohne Soli und Kirchensteuer. Keine Steuerberatung – bitte mit Ihrem Steuerberater abstimmen. Ob eine kürzere Nutzungsdauer anerkannt wird, entscheidet das Finanzamt im Einzelfall.
Ihr Restnutzungsdauergutachten Ribnitz-Damgarten entsteht strukturiert und objektbezogen. Von der ersten Anfrage bis zum fertigen Gutachten haben Sie einen persönlichen Ansprechpartner. Von unserem Büro in Rostock sind wir in rund 35 Minuten in Ribnitz-Damgarten.
Wir klären Objektart, Bewertungsanlass und den erforderlichen Umfang des Gutachtens.
Die vorhandenen Bau-, Gebäude- und Modernisierungsunterlagen werden zusammengestellt und geprüft.
Wir besichtigen das Gebäude persönlich vor Ort und nehmen Zustand, Ausstattung und relevante Gebäudemerkmale auf – keine Ferneinschätzung nach Fotos.
Die tatsächliche Restnutzungsdauer wird fachlich hergeleitet, begründet und nachvollziehbar dokumentiert.
Welche Unterlagen Ihr Restnutzungsdauergutachten Ribnitz-Damgarten erfordert, hängt von der jeweiligen Immobilie und dem Bewertungsanlass ab. Für die erste Prüfung sind insbesondere folgende Informationen hilfreich.
Bei Tasler Immobilienbewertung steht nicht ein automatisiertes Online-Ergebnis, sondern das konkrete Gebäude im Mittelpunkt. Ein Restnutzungsdauergutachten Ribnitz-Damgarten wird auf Grundlage der tatsächlichen Eigenschaften der jeweiligen Immobilie erstellt.
Für ein Restnutzungsdauergutachten Ribnitz-Damgarten profitieren Sie zudem von unserer regionalen Tätigkeit in Rostock und Mecklenburg-Vorpommern sowie von einem direkten persönlichen Ansprechpartner.
Schwerpunkte: Verkehrswert, Restnutzungsdauer sowie Wohn-, Ferien- und Gewerbeimmobilien.
Schwerpunkte: Immobilienwirtschaft, Projektentwicklung und die Beurteilung unterschiedlichster Objektarten.
Unser Sachverständigenbüro befindet sich im Barnstorfer Weg in Rostock. Von dort sind wir in rund 35 Minuten in Ribnitz-Damgarten. Ein Restnutzungsdauergutachten Ribnitz-Damgarten erstellen wir für Häuser, Wohnungen und Ferienimmobilien im ganzen Ort und in den umliegenden Gemeinden und stimmen Unterlagen und Ortstermin individuell mit Ihnen ab.
Neben dem Restnutzungsdauergutachten Ribnitz-Damgarten erstellen wir Gutachten zur Restnutzungsdauer in Rostock, an der Ostseeküste und im Umland:
Ein Restnutzungsdauergutachten weist nach, dass ein vermietetes Gebäude in Ribnitz-Damgarten kürzer nutzbar ist, als steuerlich pauschal unterstellt wird. Unter den Voraussetzungen des § 7 Abs. 4 Satz 2 EStG kann dann eine kürzere tatsächliche Nutzungsdauer für die AfA angesetzt werden – die jährliche Abschreibung steigt. Tasler Immobilienbewertung aus Rostock erstellt diese Gutachten nach ImmoWertV durch Diplom-Sachverständige (DIA) mit Ortstermin; Rückmeldung werktags innerhalb von 24 Stunden.
Stand: November 2026
Schildern Sie uns kurz Ihre Immobilie. Wir klären unverbindlich, welche Unterlagen für Ihr Restnutzungsdauergutachten Ribnitz-Damgarten erforderlich sind und wie die weitere Bearbeitung abläuft.